

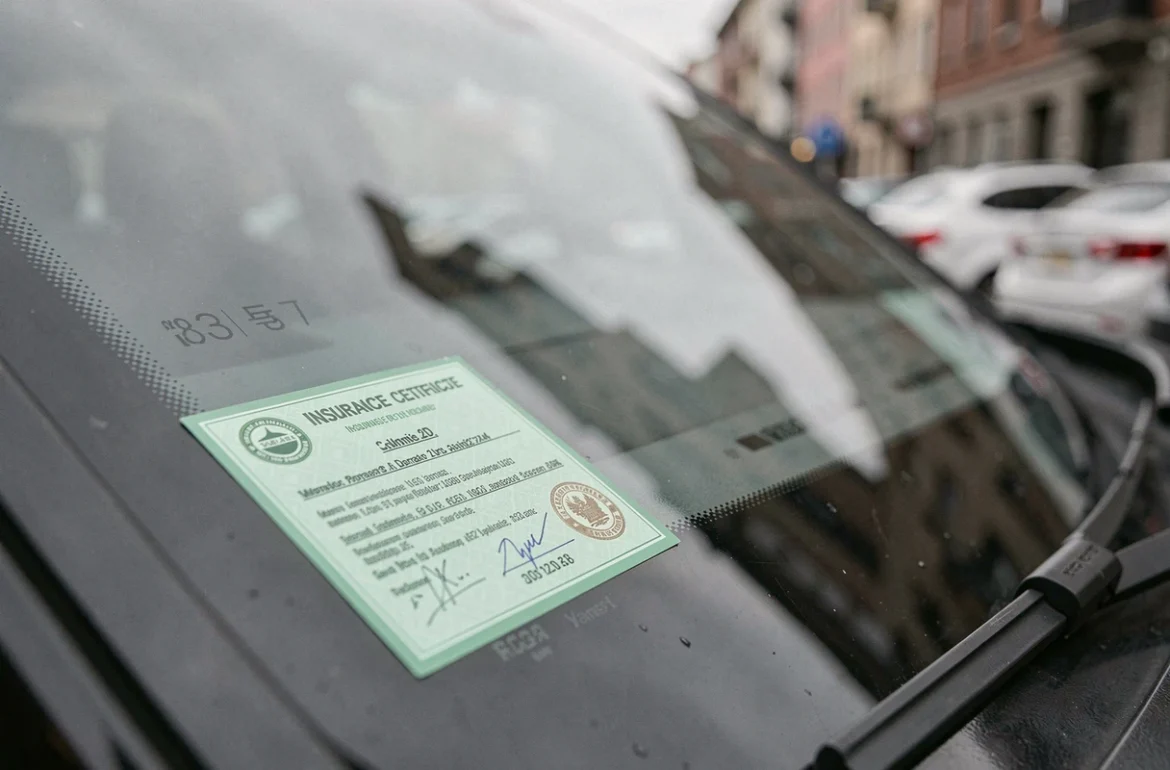
La vignette verte assurance voiture désigne le petit papillon vert que les automobilistes collaient sur leur pare-brise pour prouver que leur véhicule était couvert par un contrat d’assurance. Depuis le 1er avril 2024, ce document papier n’est plus obligatoire pour les véhicules immatriculés en France. La preuve d’assurance repose désormais sur la plaque d’immatriculation et une base de données centralisée.
Ce changement modifie concrètement la manière dont les contrôles sont effectués, les documents à conserver et les précautions à prendre lors de déplacements à l’étranger.
Fichier des véhicules assurés : le système qui remplace la vignette verte
Le remplacement de la vignette verte ne signifie pas que la preuve d’assurance a disparu. Elle a simplement changé de support. Les forces de l’ordre consultent désormais le Fichier des véhicules assurés (FVA), une base de données alimentée par les assureurs et accessible via le numéro de plaque d’immatriculation.
Lors d’un contrôle routier ou d’un stationnement, un agent peut vérifier en quelques secondes si le véhicule est couvert. Le conducteur n’a plus à présenter de document physique ni à apposer quoi que ce soit sur son pare-brise.
Le délai d’enregistrement dans le FVA, un piège méconnu
Après la souscription d’un contrat, l’assureur dispose d’un délai pouvant aller jusqu’à 72 heures pour enregistrer le véhicule dans le FVA. Pendant cette fenêtre, un conducteur peut être juridiquement assuré sans apparaitre dans la base.
En cas de contrôle dans ce laps de temps, l’absence du véhicule dans le fichier peut entrainer une procédure. Le conducteur devra alors prouver sa couverture par un autre moyen, ce qui rend le document de transition particulièrement utile (voir section suivante).
Mémo véhicule assuré : le document à garder après souscription
Pour couvrir la période entre la signature du contrat et l’enregistrement effectif dans le FVA, les assureurs délivrent un document appelé mémo véhicule assuré. Il remplace l’ancienne attestation papier verte dans les premiers jours du contrat.
Ce mémo est prévu pour être conservé pendant les 15 jours suivant la souscription ou un changement de véhicule. Il sert de justificatif si le contrat n’est pas encore visible dans la base de données.
Différence entre mémo et attestation numérique
Le mémo véhicule assuré est un document temporaire. L’attestation d’assurance numérique, elle, est un document permanent téléchargeable depuis l’espace client de l’assureur. Certains assureurs proposent de l’intégrer dans un portefeuille numérique sur smartphone.
Concrètement, le mémo couvre une situation ponctuelle (les premiers jours). L’attestation numérique reste disponible pendant toute la durée du contrat et peut servir à l’étranger ou dans des contextes administratifs (carte grise, location de véhicule).
Contrôle d’assurance auto en France : ce qui change concrètement
Avant avril 2024, un véhicule sans vignette verte visible sur le pare-brise pouvait être verbalisé, même s’il était effectivement assuré. La sanction portait sur l’absence du document, pas sur l’absence de couverture.
Aujourd’hui, le contrôle porte directement sur la réalité de l’assurance via le FVA. L’infraction sanctionnée est le défaut d’assurance lui-même, pas l’absence d’un papier. La nuance est significative : un véhicule assuré mais non encore enregistré dans le fichier se trouve dans une zone grise administrative.
Les situations à risque lors d’un contrôle
- Souscription récente (moins de 72 heures) : le contrat existe mais le FVA n’est pas encore mis à jour. Garder le mémo véhicule assuré sur soi est la seule parade
- Changement de véhicule sur un contrat existant : le nouveau numéro d’immatriculation doit être transmis à l’assureur, qui met à jour le FVA. Tant que cette mise à jour n’est pas faite, l’ancien véhicule apparait comme assuré, pas le nouveau
- Résiliation ou suspension du contrat : si l’assureur a résilié le contrat (non-paiement, sinistre, fausse déclaration), le retrait du FVA peut intervenir avant que le conducteur en soit informé par courrier
Dans ces trois cas, le conducteur risque une verbalisation pour défaut d’assurance. La sanction de base est une amende forfaitaire, mais en cas de récidive ou d’accident, les conséquences financières et pénales sont bien plus lourdes.
Carte verte internationale : toujours obligatoire hors de France
La suppression de la vignette verte française ne concerne que le territoire national. Pour circuler dans certains pays étrangers, un document d’assurance international reste exigible. Ce certificat, historiquement appelé carte verte, atteste de la couverture en responsabilité civile automobile dans les pays membres du système carte verte.
Pays où la plaque d’immatriculation suffit
Dans la majorité des pays de l’Union européenne et de l’Espace économique européen, la plaque d’immatriculation d’un véhicule français suffit à prouver l’assurance. Aucun document supplémentaire n’est requis pour circuler en Allemagne, en Espagne, en Italie ou au Portugal, par exemple.
Pays où la carte internationale reste nécessaire
Pour le Maroc, la Tunisie, la Turquie, l’Albanie, l’Azerbaidjan, la Moldavie et la Macédoine du Nord, un document international d’assurance reste obligatoire. Il doit être demandé à l’assureur avant le départ.
- Ce document est généralement gratuit, inclus dans le contrat d’assurance auto. Certains assureurs facturent des frais d’édition, mais la pratique reste minoritaire
- Le délai d’obtention varie : certains assureurs l’envoient par voie numérique en quelques heures, d’autres par courrier sous plusieurs jours. Anticiper la demande au moins deux semaines avant un voyage est prudent
- Sans ce certificat, l’automobiliste peut être contraint de souscrire une assurance locale à la frontière, souvent à un tarif nettement plus élevé que la couverture incluse dans son contrat français
La confusion entre la fin de la vignette verte française et la disparition totale de la carte verte est l’un des malentendus les plus fréquents depuis la réforme de 2024. La carte internationale d’assurance automobile existe toujours et reste nécessaire pour certains trajets.
Critères de choix d’un contrat d’assurance auto après la fin de la vignette
La disparition du support papier ne change rien aux fondamentaux d’un contrat d’assurance automobile. Les garanties, les franchises et les exclusions restent les véritables critères de choix.
Ce que la vignette ne disait pas sur votre couverture
L’ancienne vignette verte indiquait la période de validité du contrat, le numéro d’immatriculation et le nom de l’assureur. Elle ne mentionnait ni le niveau de garantie (tiers, tiers étendu, tous risques), ni le montant de la franchise, ni les exclusions éventuelles.
Un conducteur pouvait afficher une vignette en règle tout en étant très mal couvert. La dématérialisation n’a pas modifié cette réalité. Comparer les garanties reste plus déterminant que vérifier un document.
Points à vérifier avant de souscrire
Le montant de la franchise en cas de sinistre responsable varie considérablement d’un contrat à l’autre. Un contrat moins cher à la prime mensuelle peut couter beaucoup plus cher au moment d’un accident si la franchise est élevée.
La garantie conducteur, souvent optionnelle, couvre les dommages corporels du conducteur lui-même. Sans cette garantie, seuls les passagers et les tiers sont indemnisés. Ce poste de couverture est fréquemment sous-estimé lors du choix d’un contrat.
Les délais de mise à jour du FVA par l’assureur méritent aussi d’être posés comme question avant la souscription. Un assureur qui transmet l’information en quelques heures réduit la période de flottement administratif évoquée plus haut.
La vignette verte a disparu des pare-brises, mais la preuve d’assurance n’a pas disparu du quotidien des automobilistes. Le mémo véhicule assuré dans les premiers jours, l’attestation numérique ensuite, et la carte internationale pour certains pays étrangers forment le nouveau triptyque documentaire. Le réflexe à adopter : vérifier que le véhicule apparait bien dans le FVA quelques jours après toute souscription ou modification de contrat.
Pour connaitre précisément le niveau de couverture adapté à votre situation et obtenir une estimation tarifaire, un formulaire de demande de devis gratuit est disponible juste en dessous. Un professionnel de l’assurance auto vous recontacte pour répondre à vos questions.


